中交建:从“基建狂魔”到“全球运营商”
通过独特的“双平台”驱动与全产业链整合,这家中国基建巨头正试图打破行业天花板,在与VINCI和ACS的全球竞争中寻找新坐标。
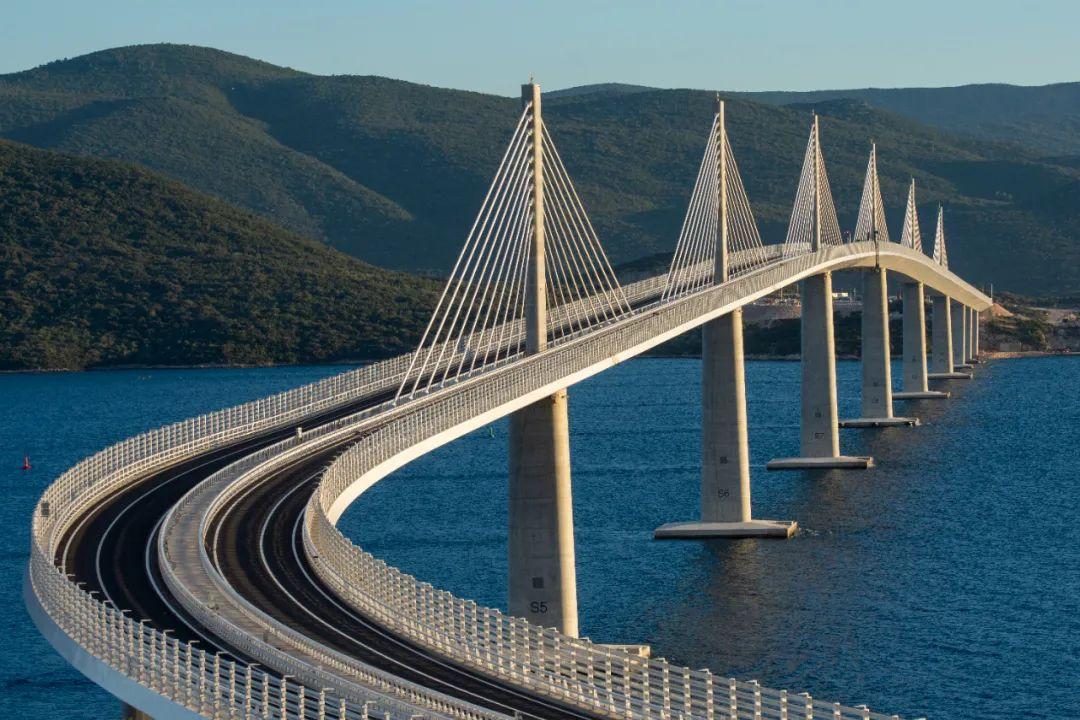
如果在地球表面进行一项最大规模的翻新工程,主承包商很可能是中国交通建设集团(CCCC)。这家在《财富》世界500强中排名第63位的巨头,不仅是全球最大的疏浚公司,也是最大的港口设计建设公司。
从中东的沙漠铁路到南美的深水港口,中交建(601800.SH/1800.HK)一直是“一带一路”倡议最坚定的执行者。2025年,面对全球基建市场的碎片化和国内市场的饱和,中交建正在执行一项被称为“高质量出海”的战略转型:从单纯的施工,向设计、投资、运营全生命周期延伸。
核心对标:不仅是规模的竞争 (Benchmarking)
在营收规模上,中交建已是全球霸主。但在“国际化程度”和“商业模式”上,与欧洲老牌巨头仍有显著差异。我们选取了**VINCI(法国)**和**ACS(西班牙)**作为新的对标锚点。
VINCI 模式
"特许经营+工程"。其利润的一半以上来自高速公路和机场的长期运营权(Concessions),现金流极其稳定。
中交建 差距
工程承包仍占营收的85%以上。虽然拥有特许经营权(如牙买加南北高速),但规模和利润贡献度仍有巨大提升空间。
ACS 模式
全球化程度极高,海外营收占比超过80%。通过收购德国Hochtief和澳洲CIMIC,实现了在发达市场的深度本地化。
中交建 差距
海外营收占比约15%-18%。主要市场仍集中在亚非拉发展中国家,欧美高端市场(尽管有克罗地亚大桥这样的突破)占比仍然较低。
组织架构:全球管控的“中交模式”
为了管理全球150多个国家的业务,中交建构建了独特的**“1+2+N”**全球经营架构。这是一种“条块结合”的矩阵式管理。
中国港湾 (CHEC)
Marine & Infrastructure
侧重: 港口、疏浚、填海造地。
区域: 深耕中东、美洲、南亚。
特点: “水工”基因深厚,善于处理复杂的海洋工程。
中国路桥 (CRBC)
Roads & Bridges
侧重: 公路、铁路、桥梁。
区域: 深耕非洲、中亚、中东欧。
特点: “陆工”王者,承建了大量政府间框架项目(G2G)。
双子星详解:CHEC 与 CRBC
中国港湾与中国路桥是中交建全球化的两张名片。它们虽然同属一家集团,但在海外往往独立运作,甚至在部分市场形成内部竞争(赛马机制),从而激发活力。
- 中国港湾 (CHEC): 以商务能力见长。它更像是一个高端的“开发商”,擅长前端策划和资源整合。在沙特吉赞经济城、斯里兰卡港口城等项目中,展现了极强的城市综合开发能力。
- 中国路桥 (CRBC): 以执行力著称。它是“坦赞铁路”精神的传承者。在肯尼亚蒙内铁路项目中,CRBC不仅修了铁路,还运营了铁路,培养了数千名当地铁路工人,实现了从“授人以鱼”到“授人以渔”的跨越。
业务规模:全产业链数据 (2025 Est.)
| 业务板块 | 营收规模 (预估) | 核心竞争力 |
|---|---|---|
| 基建建设 | ~6,600 亿 RMB | 全球最大的港口建设者,最大的公路与桥梁建设者之一。 |
| 基建设计 | ~480 亿 RMB | 拥有多名工程院院士,制定了大量行业标准。 |
| 疏浚业务 | ~550 亿 RMB | 拥有亚洲最大的耙吸式挖泥船队,具备远海岛礁建设能力。 |
| 装备制造 (ZPMC等) | ~350 亿 RMB | 岸桥市场份额全球绝对第一 (70%+)。 |
困境与风险:风浪中的巨轮
Risk Watch
- 地缘政治: 2020年,中交建部分子公司被美国列入“实体清单”,这对海外融资、美元结算及合规提出了极高挑战。
- 债务风险: 非洲等主要市场的主权债务问题(如赞比亚、斯里兰卡)导致新项目融资关闭,存量项目回款周期拉长。
- 标准壁垒: 在欧洲和英联邦国家,仍面临技术标准不互认的隐形壁垒。